 Radio 5
Uma loja de roupa física pode atrair clientes e ainda assim ficar sem dinheiro para repor as peças que mais vendem. Isso acontece quando a reforma e a primeira compra absorvem a reserva, mas aluguel, folha e fornecedores vencem antes de o dinheiro das vendas entrar. O cálculo começa antes de assinar o contrato do ponto.
O endereço, a grade de tamanhos e o calendário de pagamentos precisam funcionar juntos. Um ponto caro só faz sentido se o público que passa por ele entrar, encontrar o que procura e comprar com margem suficiente. A possibilidade de provar a peça ajuda a explicar a proposta da loja, mas não substitui essa conta.
O canal de rua continua relevante: em resumo do Estudo dos Canais do Varejo de Vestuário 2025, publicado em agosto daquele ano, o IEMI Inteligência de Mercado informa que 66% dos pontos de venda físicos especializados em vestuário estão em ruas. Esse dado descreve a localização das lojas, não a participação delas no faturamento.
O público da loja de roupa física vem antes do ponto
Definir para quem a loja vende orienta todas as outras decisões, do estoque à decoração. Faixa etária, renda, estilo e ocasiões de uso do público determinam as marcas compradas, as faixas de preço e a forma de comunicação.
A principal vantagem é a experiência. Na loja, o cliente toca no tecido, prova a peça e avalia o caimento no próprio corpo, sem depender apenas de fotos ou de uma tabela de medidas.
Um ponto com grande circulação de pessoas não garante vendas se o público que passa não corresponde ao perfil da loja.
A proposta inicial precisa caber numa frase concreta: roupa de trabalho para quem compra perto de casa, peças de festa com atendimento presencial ou básicos com reposição rápida, por exemplo. Cada escolha muda a faixa de preço, a profundidade por tamanho e os horários em que vale manter o ponto aberto. Misturar três públicos pode multiplicar a compra sem criar demanda suficiente para nenhum deles.
Antes da locação, é possível confrontar a proposta com conversas de atendimento e observação de lojas comparáveis, sem tratar interesse verbal como venda. Perguntas sobre quais tamanhos faltam e que tipo de peça exige prova ajudam mais do que pedir uma aprovação genérica da ideia. A faixa de preço deve ser testada junto da ocasião de uso, não isoladamente.
O ponto precisa servir ao cliente e à operação
Lojas de rua e de shopping oferecem condições diferentes de acesso, visibilidade e custos. Compare o custo total de ocupação, e não apenas o aluguel anunciado, com o perfil e o movimento do público que pretende atender.
Antes de assinar o contrato, observe o local em diferentes dias e horários. Conte o fluxo de pessoas e avalie seu perfil, as opções de transporte e estacionamento e os estabelecimentos vizinhos. Lojas complementares, como de calçados e acessórios, tendem a atrair o mesmo público.
O contrato de locação merece atenção. Prazo, reajuste, carência, responsabilidade por reformas e condições de renovação devem ser negociados antes da assinatura, de preferência com orientação jurídica.
Uma visita curta no sábado não descreve a semana inteira. Observe o lado da calçada com maior movimento, a visibilidade da fachada a pé e o percurso a partir de transporte ou estacionamento. No interior da loja de roupa física, confira se estoque, caixa e provador cabem sem travar a circulação. Uma planta simples com medidas revela limitações que não aparecem na foto do anúncio.
Faça a mesma verificação para a rotina de trabalho: recebimento de caixas, espaço para conferência e acesso ao depósito. Se o ponto não tem área para separar entregas, o estoque novo pode ocupar o salão. Em shopping, registre também horários, regras de obras e exigências de funcionamento previstas no contrato, em vez de presumir que a operação será igual à de uma loja de rua.
A loja de roupa física exige reserva além do estoque
O investimento varia conforme o tamanho, a localização e o padrão da loja. Inclua reforma, decoração, fachada e comunicação visual, além do mobiliário: araras, prateleiras, balcão e provadores. Some os equipamentos, como computador e máquina de cartão, o sistema de gestão e o estoque inicial.
Também é preciso considerar despesas de formalização, exigências aplicáveis ao imóvel, custos de eventuais garantias locatícias e a campanha de inauguração. Caução e fiança são modalidades de garantia, não despesas equivalentes nem automaticamente cumulativas.
Em shopping centers, somam-se o aluguel mínimo ou percentual sobre o faturamento, o condomínio e o fundo de promoção, além de luvas em alguns pontos. Nas lojas de rua, compare aluguel, segurança, visibilidade e demais despesas do endereço concreto, sem presumir que o custo total será menor.
Capital de giro são os recursos necessários para sustentar a operação cotidiana, considerando o dinheiro comprometido no estoque, as contas a receber e os pagamentos a fornecedores e funcionários. Ele não serve apenas à fase de abertura: mesmo uma loja lucrativa pode enfrentar falta de caixa se pagar as mercadorias antes de receber pelas vendas.
Na planilha inicial, deixe cada gasto no mês em que vence. Uma fachada parcelada entra como saída em vários meses, ao passo que a compra inicial do fornecedor pode exigir pagamento antes de a loja abrir. Monte um cenário em que a instalação atrasa e outro em que a primeira coleção vende menos. Identifique gastos que podem esperar.
Separe despesas indispensáveis de melhorias que podem esperar. Se a verba restante não sustenta nem a reposição dos modelos básicos, uma reforma maior torna a operação mais vulnerável. Adiar um item de decoração pode liberar dinheiro para a segunda compra; deixar de verificar uma exigência do imóvel pode gerar uma despesa que não estava prevista.
A margem mostra quanto a loja precisa vender
A outra face é o custo. Aluguel, condomínio, energia, salários e encargos, sistemas, contabilidade e manutenção precisam ser pagos todos os meses, independentemente do movimento.
Um plano de negócios deve estimar vendas, gastos fixos, custos variáveis e necessidade de caixa. A margem de contribuição é o que sobra da receita após os gastos variáveis, como custo das peças vendidas, comissões, tributos sobre vendas e taxas de pagamento.
Para estimar o ponto de equilíbrio em receita, divida os gastos fixos pela margem de contribuição percentual expressa em decimal. O Sebrae apresenta esse cálculo; ele não substitui a projeção do fluxo de caixa nem garante retorno do investimento.
Numa simulação, despesas fixas mensais de R$ 14 mil e margem de contribuição média de 40% exigiriam R$ 35 mil de faturamento para cobrir os gastos fixos. Se mais descontos e taxas reduzissem a margem para 35%, a receita necessária subiria para R$ 40 mil. Os valores são exemplos, não uma média do setor. A comparação mostra por que uma promoção pode aumentar vendas sem aliviar o caixa.
A conta não mostra quando o dinheiro estará disponível: vendas parceladas podem entrar depois do vencimento do aluguel. Projete os dois números em separado. Se o faturamento cobrir os gastos no papel, mas o saldo ficar negativo em uma semana de compra, a decisão pode ser adiar a reposição, negociar condições ou reduzir despesas, não procurar só mais movimento.
A loja de roupa física depende da viabilidade do endereço
No Brasil, a Receita Federal orienta consultar a viabilidade no fluxo da Rede Nacional para a Simplificação do Registro e da Legalização de Empresas e Negócios (Redesim), quando a consulta for necessária. A análise do endereço passa pelo município. Pergunte quais atividades a descrição do ponto permite antes de assumir aluguel, obra ou compra de mobiliário.
O contador precisa saber o que de fato será vendido. Vestuário novo, peças usadas e calçados não são automaticamente a mesma atividade para cadastro. Identifique também os canais de venda e a equipe prevista. O enquadramento tributário não deve ser escolhido apenas pela alíquota anunciada: importam as regras vigentes, a operação e as obrigações de cada alternativa.
A aprovação da localização não resolve por si só a regularidade de obras, letreiro, segurança contra incêndio ou uso do imóvel. Confira quais órgãos tratam dessas exigências no município e no estado. Se o proprietário prometer uma adaptação, deixe registrada a responsabilidade por executá-la e a condição que precisa estar atendida antes do início da cobrança do aluguel.
A documentação deve descrever a operação real. Se o negócio começa apenas com roupa e depois inclui outra categoria, pode precisar rever o cadastro ou os requisitos do imóvel. Não conte com uma dispensa de licença como liberação geral para descumprir regras de uso do solo e segurança.
A reposição vale tanto quanto o preço de compra
Compare confecções, distribuidores e representantes pelo custo total, pedido mínimo, prazo de entrega, reposição e condições de pagamento. Comprar diretamente não garante o menor custo, e a margem da loja depende da negociação e do preço efetivamente praticado.
Antes de fechar parcerias, avalie a regularidade do fornecedor, a emissão de nota fiscal, os prazos de entrega e as condições de pagamento. Comprar sem documentação fiscal cria riscos de autuação e prejudica o controle do negócio. O eventual aproveitamento de créditos tributários depende do regime e das regras aplicáveis, não apenas da existência da nota.
O estoque costuma concentrar uma parte importante do capital da loja. Peças paradas ocupam espaço e prendem dinheiro, enquanto a falta dos tamanhos e cores mais procurados pode causar perda de vendas.
O controle começa pelo registro das vendas por modelo, tamanho, cor e período. Com esses dados, é possível planejar as compras por estação, repor o que vende mais e evitar repetir apostas que não deram certo.
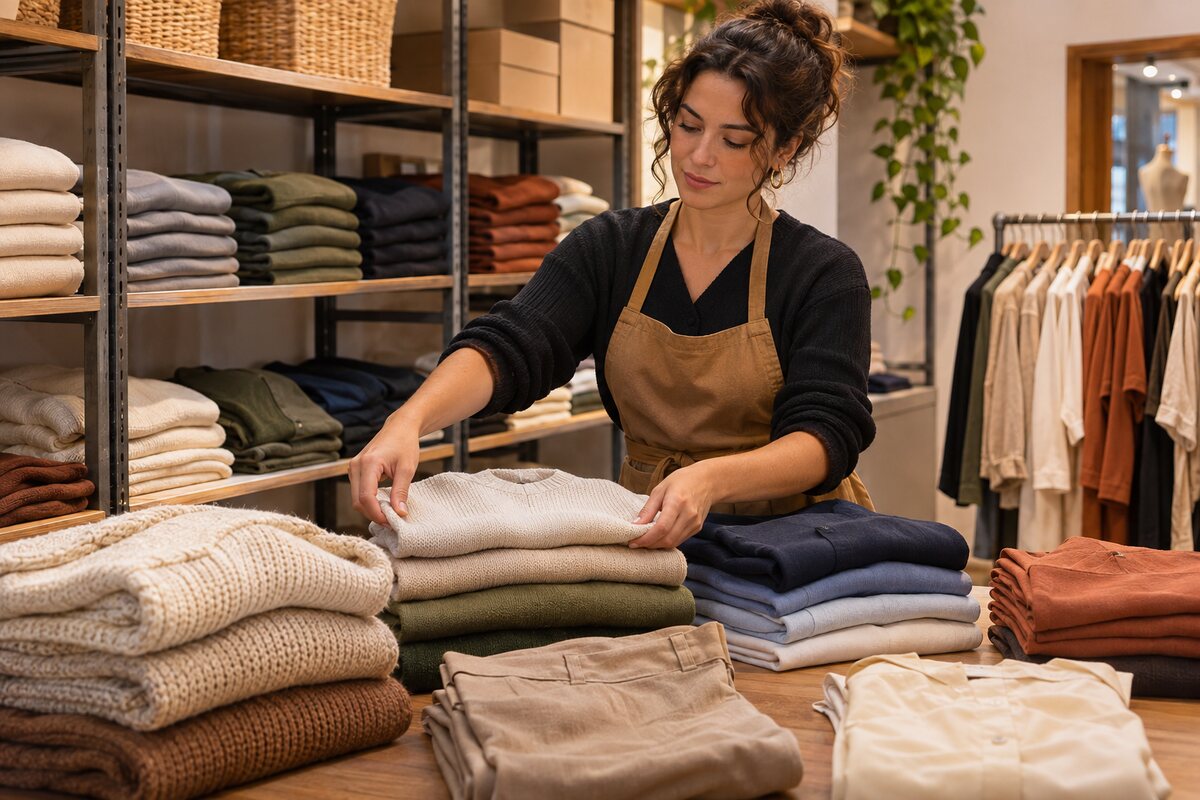
Para o primeiro pedido, defina quais modelos serão repostos e quais serão testados em lotes pequenos. Uma grade de tamanhos parece completa na arara até faltar o tamanho que concentra procura. Registre vendas e pedidos não atendidos: se quase tudo vende no tamanho M, a causa pode ser maior demanda ou simplesmente falta de alternativa nos outros tamanhos.
Ao receber a remessa, confronte o pedido e a nota com as unidades físicas antes de liberar as peças. Anote cor, tamanho e divergências em separado para não vender item que ainda está em conferência. Se a reposição de um fornecedor demora mais do que a temporada útil do produto, o desconto oferecido na próxima compra não tem o mesmo valor.
Vitrine, provador e atendimento revelam gargalos
Dentro da loja, a organização das araras por categoria, cor ou coleção, provadores limpos e bem iluminados e um caixa ágil completam a experiência.
A vitrine da loja de roupa física deve mostrar peças disponíveis. Se a peça principal aparece no manequim, mas sua grade acabou, substitua a exposição ou deixe claro o que está disponível. A iluminação e a combinação de peças precisam ajudar o cliente a avaliar tecido, cor e preço, sem transformar o provador em lugar desconfortável para decidir.
O vendedor precisa localizar tamanhos, informar condições de troca e explicar o que acontece quando a peça reservada não é retirada. É mais fácil manter o padrão com uma rotina clara do que depender da memória de quem está no turno. Perguntas recorrentes sobre tamanho, prazo ou pagamento indicam onde a informação no salão e no catálogo pode melhorar.
Visitas, provas e compras contam histórias diferentes. Se o movimento aumenta e as vendas não acompanham, observe se os clientes saem sem achar o tamanho, esperam pelo provador ou desistem ao saber o preço. Antes de contratar mais gente ou investir em divulgação, descubra em qual etapa a venda está escapando e se a mudança cabe no custo mensal.
Vendas remotas e trocas exigem rotinas diferentes
A integração entre canais, conhecida como omnicanalidade, pode incluir a compra pela internet com retirada na loja, a troca no ponto físico de peças compradas online e a venda por mensagem com entrega local.
Para isso funcionar, os registros de estoque precisam ser atualizados entre os canais. Vender pela internet uma peça já vendida na loja gera frustração e cancelamentos. Sistemas integrados ajudam a reduzir esse risco, mas dependem de cadastro correto, conferência e disciplina da equipe.
Reservar por mensagem e pagar quando chega à loja não é o mesmo que concluir o pedido a distância e apenas retirar no balcão. Registre em que momento e por qual canal a venda foi concluída. Defina quem separa a peça e quando ela volta ao estoque se a reserva vencer, para não vender duas vezes a mesma unidade.
No Brasil, a Secretaria Nacional do Consumidor distingue troca por preferência em loja física, que segue a política informada, de direitos por defeito e do arrependimento nas compras fora do estabelecimento. Nestas últimas, o prazo geral é de sete dias a partir da assinatura ou do recebimento, conforme o caso. A loja precisa cumprir a política de troca que promete.
O cadastro para emitir um documento ou avisar sobre uma retirada não se transforma em autorização automática para publicidade. A Autoridade Nacional de Proteção de Dados orienta avaliar a finalidade e a expectativa do cliente quando se usa legítimo interesse. Limite a coleta ao necessário, informe os usos e dê um meio de pedir a interrupção das mensagens promocionais.
O caixa mostra quais decisões precisam mudar
Receber no cartão, parcelar ou aceitar Pix muda taxas e prazos de entrada. O Banco Central prevê hipóteses de tarifação de Pix para pessoas jurídicas. Confira o contrato e registre o valor líquido recebido em cada venda. Não use somente a taxa anunciada da máquina se o modelo de cobrança inclui antecipação ou serviços adicionais.
Promoções podem atrair público e ajudar a girar o estoque, mas descontos frequentes podem estimular a espera pela próxima liquidação. Calcule seu efeito sobre a margem antes de reduzir o preço. Cada ação deve ter objetivo, prazo e regras claras.
Acompanhe faturamento, margem de contribuição, giro de estoque e fluxo de caixa. Receita de vendas não é lucro: é preciso descontar o custo das peças e os demais gastos variáveis antes de avaliar se sobra o suficiente para pagar as despesas fixas. Uso recorrente de crédito caro, atrasos e estoque crescendo sem vendas correspondentes são sinais para rever compras, preços e custos.
Uma conferência semanal pode comparar três registros: o que foi vendido, o que entrou no banco e o que restou no estoque. Se os três não convergem, procure primeiro devoluções, vendas parceladas e peças que foram reservadas. O total do mês pode estar correto e ainda esconder um período em que a loja não terá caixa para pagar o próximo pedido.
A abertura em Portugal pede verificação local
Em Portugal, não se deve presumir que toda loja de vestuário precise de mera comunicação prévia para funcionar. O guia oficial do regime de acesso a comércio, serviços e restauração, na questão 215, distingue o comércio de vestuário comum de situações específicas ligadas à dimensão do estabelecimento e à integração em grupos ou conjuntos comerciais. Confirme o enquadramento concreto com a câmara municipal e o serviço competente antes de contratar o imóvel.
A escolha entre empresário em nome individual e sociedade, o início de atividade nas Finanças, as obrigações perante a Segurança Social e o regime de contabilidade exigem análise local. A necessidade de contabilista certificado depende do enquadramento. Calcule aluguel, pessoal e capital de giro em euros e verifique as regras portuguesas de consumo e proteção de dados, em vez de aplicar automaticamente as brasileiras.
O endereço também merece análise separada. Confirme com a câmara e os serviços competentes o uso autorizado do espaço e o que muda se a obra alterar acesso, fachada ou distribuição interna. Não use um contrato de outro comerciante como prova de que a mesma operação pode funcionar ali, nem confunda a autorização para usar o imóvel com as obrigações fiscais.
Se o salão cabe no orçamento, mas a projeção depende de vender toda a primeira grade antes de pagar fornecedores, vale diminuir o pedido ou renegociar prazo antes de abrir. Uma loja de roupa física começa a se sustentar quando a margem cobre a operação e o caixa suporta a próxima compra, não quando a vitrine fica pronta.